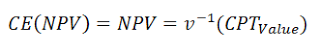Jumat, 29 Januari 2016

Proposal Usaha


BENGKEL MOTOR
A.   Pendahuluan

Seiring padatnya alat transportasi masa kini, khususnya kendaran roda dua yang marak kita jumpai di setiap sudut kota padat penduduk hampir semua masyarakat mempunyai alat transportasi ini. Agar kendaraan selalu dalam keadaan baik maka diperlukan perawatan dan service berkala bahkan diperlukan juga perbaikan-perbaikan bagian yang rusak, untuk itu sangat dibutuhkan jasa bengkel motor. Kondisi seperti inilah yang harus kita akan manfaatkan sebagai peluang usaha. Usaha bengkel motor memang menjanjikan, mengingat pengguna sepeda motor semakin banyak jumlahnya. Hal ini terbukti dari meningkatnya produksi sepeda motor pertahun dengan jumlah yang tidak sedikit.

B.   Nama Bengkel

Seiring bengkel ini sudah berjalan dan sudah mempunyai kalangan sendiri terutama dalam masalah modifikasi mesin dan acsesoris bukan  bawaan pabrik (racing). Kami berkerja sama dengan kerabat sesama mekanik rumahan. Dengan nama bengkel  UNLIMITspeed yang sudah tidak asing lagi di dengar oleh para pemain motor balap liar atau pun Bikers dan juga dengan servis berkala motor motor standar bawaan pabrik.

C.   Tempat Usaha

Dari hasil pengamatan ruas jalan dan lokasi maka kami dapat suatu tempat usaha yang  strategis dan terjangkau oleh masyarakat yang melalu lalang seperti para pekerja kantoran,sekolah dan penduuduk sekitarnya jalan ini jalan memotong,dengan jalan akses yang padat di setiap hari nya.

D.   Target Pasar

Beredarnya dalam bidang otomotif yang berkembang pesat di jaman modern ini banyak sekali di kalangan pelajar maupun para pekerja kantoran dan sebagai nya  yang suka memodifikasi motor nya. Dalam kasus ini memodifikasi motor para pelajar dan pekerja yang aktif setiap hari nya. Pada segment ini sangat diperhatikan kondisi kendaran bermotornya entah itu motor standar atau pun yang sudah di modifikasi . kebanyakan permintaan konsumen adalah enteh mereka yang memnta irit bahan bakar dan menaikan tenaga perfoma mesin kendaraannya.
  
E.   Jenis Usaha

Jenis usaha yang kami jalankan yaitu:
·         Service mesin berkala pada kendaraan roda dua.
·         Service besar  pada kendaraan roda dua.
·         Spare part standard dan racing.
·         Modifikasi Performa Engine.
Namun pada saaat ini kami lebih condong dengan service berkala, service besar,modifikasi perfoma engine. Hal ini dikarnakan dengan keterbatasan modal usaha dalam menjual sparepart  untuk berkelanjutan.

F.    Esimasi Modal

JENIS
STOK
JUMLAH
Sewa tempat
Per tahun
Rp: 25.000.000
Keperluan bengkel
Per hari
Rp: 20.000
Renovasi tempat

Rp: 500.000
Sparepart STD
10 unit /part jenis kendaraan
RP: 10.000.000
Part Racing
5 / part
Rp: 11.000.000
Tool
2 set
Rp: 700.000
Kompresor,Gerinda,bor
1
Rp: 4.500.000
Listrik
/bulan
Rp: 1.000.000
Perlengkapan service
/bulan
Rp: 50.000
ATK
/bulan
Rp: 300.000
Kebersihan
/bulan
Rp: 100.000
Modal cadangan modifikasi
bubut
Rp: 2.000.000
TOTAL SELURUH  MODAL YANG DIBUTUHKAN

Rp: 55.170.000,00

G.  Estimasi Pemasukan

Ø  Jasa pemasangan

JASA
JML MOTOR/hari
TARIF
TOTAL/bulan
Service berkala
3
Rp: 25.000
Rp: 2.250.000
Service besar
1
Rp: 150.000
Rp: 4.500.000
Korek racing
1
Rp: 100.000
Rp: 3.000.000
Masang part racing
2
Rp: 45.000
Rp: 2.700.000
TOTAL


Rp: 12.450.000,00
*Harga jasa pemasangan dapat berubah dengan menyesuaikan tingkat kesulitan.

Ø  Spare part

PART DARI MODAL
HARGA
JUMLAH
Standar
10% /unit
Rp: 500.000
Racing
50% /unit
Rp: 5.500.000
TOTAL

Rp: 6.000.000,00
PEMASUKAN PER BULAN
Rp: 18.450.000,00

H.  Biaya Oprasional

Sewa tempat
Per bulan
Rp: 2.084.000
Keperluan bengkel
Per bulan
Rp: 20.000
Perlengkapan service
Perbulan
Rp: 50.000
kebersihan
perbulan
Rp: 100.000
Listrik

Rp: 1.000.000
TOTAL
Rp: 3.254.000

I.      Keuntungan

       Keuntungan = pemasukan perbulan – biaya oprasional per bulan

J.     R/C

       Pendapatan part : total biaya part

K.  Penutup

Demikian peroposal kami buat untuk memajukan dan membuka peluang pekerjaan untuk masyarakat yang membutuhkan pekerjaan. Apa bila anda berminat setelah melihat proposal ini, maka kita akan membicaarakan kerja sama ini dengan lebih detail. Salam hangat dari kami, trima kasih.


By: Fathul sidiek.

Minggu, 17 Januari 2016

Quadrature amplitude modulation (QAM)


 QAM adalah menyampaikan dua sinyal pesan analog, atau dua bit stream digital.dengan mengubah (memodulasi) amplitudo dari dua gelombang pembawa, menggunakan keying amplitudo-shift (ASK) modulasi skema digital atau modulasi amplitudo (AM) skema modulasi analog. Kedua gelombang pembawa, biasanya sinusoid, yang keluar dari fase satu sama lain dengan 90 ° dan dengan demikian disebut pembawa kuadratur atau komponen quadrature - maka nama skema.Gelombang termodulasi dijumlahkan, dan dihasilkan gelombang adalah kombinasi dari kedua fase-shift keying (PSK) dan amplitudo-shift keying (ASK), atau (dalam kasus analog) modulasi fase (PM) dan modulasi amplitudo. Dalam kasus QAM digital, jumlah terbatas setidaknya dua tahap dan setidaknya dua amplitudo digunakan. PSK modulator sering dirancang menggunakan prinsip QAM, tetapi tidak dianggap sebagai QAM sejak amplitudo sinyal pembawa termodulasi adalah konstan

4-QAM ( 1 amplitude, 4 phasa )


QAM 4 keadaan merupakan teknik encoding M-er dengan M=4, dimana ada empat keluaran QAM yang mungkin terjadi untuk sebuah frekuensi pembawa. Karena ada 4 keluaran yang berbeda, maka harus ada 4 kondisi masukan yang berbeda. Karena masukan sinyal digital ke QAM modulator adalah sinyal biner, maka untuk memperoleh 4 kondisi masukan yang berbeda diperlukan lebih dari satu bit masukan. Dengan memakai 2 bit masukan, maka diperoleh 4 (22) kondisi yang mungkin : 00, 01, 10, 11 data masukan biner digabung menjadi kelompok dua bit. Masing masing kode bit menghasilkan salah satu dari 4 keluaran tersebut.


8-QAM ( 2 amplitude, 4 phasa )


QAM 8 keadaan adalah teknik encoding M-er dengan M=8. Dengan QAM 8 keadaan keluaran yang mungkin untuk satu frekuensi pembawa. Untuk memperoleh 8 kondisi masukan yang berbeda maka data masukan biner digabung menjadi tiga kelompok bit yang disebut TRIBIT (2^3 = 8). Masing –masing kode tribit menghasilkan salah satu keluaran tersebut.


Daftar pustaka

https://www.translate.com/english/quadrature-amplitude-modulation-qam-adalah-baik-analog-dan-skema-modulasi-digital-ini-menyampaika/27522963

http://sigitkus.lecture.ub.ac.id/?p=180

Jumat, 13 November 2015

PA Subwoofer


Rangkaian


http://skemaku.com/wp-content/uploads/2015/04/rangkaian-amplifier-subwoofer-LM3886.jpg


Komponen
Jumlah Komponen
Harga
Total
R1,R2 :100k
2
500/pcs
1000
R3,,R4,R8:47K
3
500/pcs
1500
R5,R6 :10K
2
500/pcs
1000
R7,R11 :1K
2
500/pcs
1000
R9 :20K
1
500/pcs
500
R10,R13 :30K
2
500/pcs
1000
R12 :2.7K
1
250/pcs
250


C1,C4 :0,047p
2
250/pcs
500
C2 :0,01p
1
250/pcs
250
C3 :4700p
1
500/pcs
500
C5 :2,2p
1
250/pcs
250
C6 :47p
1
250/pcs
500
C7 :10n
1
250/pcs
250
C8 :10n
1
250/pcs
250
C9 :0,1p
1
250/pcs
250
C10,C11 :100uf/25V
2
350/pcs
700
C12 :47uf/25V
2
250/pcs
500


IC1,IC2 :NE5532
2
5500/pcs
11000
IC3 :LM3886
  1
7500/pcs
7500


POWER SUPPLY


TRAFO 22V X2
1
128.000
128000
DIODE 200V/6A
4
750/pcs
3000
CAPASITOR 22000
2
25000/pcs
50000
CAPASITOR 0,1
2
250/pcs
500
LM 7815
1
3000/pcs
3000
LM 7915
1
3000/pcs
3000
AWG 18 2m
2m
4000/m
8000
XLR KONEKTOR
1
7500/pcs
7500
SWITCH
1
5000/pcs
5000
FUSE 6A
1
1500/pcs
1500
                                                                                                         Total seluruh Rp: 237.700

Rangkaian PA subwoofer ini LM3886. Input sinyal audio L & R dipadukan untuk memperoleh sinyal super bas (subwoofer) chanel sinyal audio stereo. sinyal stereo itu lalu diproses maupun di filter memakai filter aktif low pass untuk memperoleh sinyal audio suara super bass (subwoofer) .Skema rangkaian filter aktif low pass di skema rangkaian audio amplifer Subwoofer LM3886 tersebut di bangun memakai skema rangkaian penguat oprasional (Op-amp) IC NE5332.

Selasa, 20 Oktober 2015

Rate of Return


        Rate of return adalah tingkat pengembalian atau tingkat bunga yang diterima investor atas investasi yang tidak di amortisasikan untuk menghitung tingkat pengembalian atas investasi. kita harus mengkonversi berbagai konsekuensi dari investasi ke dalam cash flow. maka kita akan memecahkan cash flow untuk nilai yang tidak diketahui tersebut. yang tingkat pengembalian dalam lima bentuk persamaan cash flow yaitu:

1. PW of benefits - PW of cost = 0
2. PW of benefits/PW of cost = 1
3. Net Present Worth =0
4. EUAB - EUAC =0
5. PW of Cost = PW of benefits

Pengertian rate of return dapat dilihat dari 2 sisi.

-   Dari pihak investor, tinggi rendahnya tingkat laba yang disyaratkan merupakan pencerminan oleh tingkat resiko aktiva yang dimiliki dan struktur modal serta faktor lain seperti manajemen.

-     Sedangkan di pihak perusahaan, tingkat laba yang diminta. Merupakan biaya yang harus dikeluarkan untuk mendapatkan modal dari pemegang saham secara umum bahwa resiko perusahaan yang tinggi berakibat bahwa tingkat keuntungan yang diminta oleh investor juga tinggi dan biaya modal / juga tinggi.

Tinggi rendahnya tingkat keuntungan yang diminta dipengaruhi oleh tingkat keuntungan bebas resiko (risk free rate) (Rf) dan risk premium untuk mengkompensasikan resiko yang melekat pada surat berharga itu. Rp = Rf + risk premium.

EXPECTED RATE OF RETURN

Rp = tingkat keuntungan yang diminta

Rp dipengaruhi oleh 2 faktor:

1. Tingkat inflasi yang diharapkan
2. Demand dan suppy dana

           Dua faktor tersebut sangat mempengaruhi return pada surat berharga bebas resiko dan Required rate of return bagi semua surat berharga juga akan dipengaruhi oleh risk free. Bagi surat berharga yang spesifik terdapat 4 komponen resiko yang menentukan risk premium:

1. Bussiness risk ditentukan oleh variabilitas laba sebelum bunga dan pajak (EBIT)
2. Financial risk, ditunjukkan variabilitas laba per lembar (EPS)
3. Marketability risk, menunjukkan kemampuan investasi untuk membeli dan menjual surat                     berharga perusahan,
4. Interest rate risk, menunjukkan variabilitas tingkat keutungan atas surat berharga

Metodologi Perhitungan Required Rate of Return

          Required rate of return (RRR) didefinisikan sebagai imbal hasil minimum yang dituntut oleh investor dari suatu proyek investasi yang sesuai dengan risiko yang harus ditanggung bila investor melaksanakan investasi tersebut. RRR berperan sebagai MARR dalam analisis IRR atau hurdle rate dalam analisis NPV. Dalam tulisan ini, kuantum RRR adalah suku bunga tanpa risiko (risk-free interest rate atau rf) ditambah dengan premium risiko atau:
(Required rate of return = suku bunga tanpa risiko + premium risiko)
Menggunakan perspektif TRA, premium sebagai kom-pensasi harus disediakan baik untuk risiko sistematis maupun nonsistematis, atau

                                                             
                                                                                dengan:
 -  ptot = premium total risiko
 -  psys = premium risiko sistematis
 -  pnon-sys = premium risiko non-sistematis


        Premium untuk risiko sistematis dihitung menggunakan CAPM, sementara premium risiko non-sistematis meng-gunakan CEM. Untuk menghindari terjadinya penghi-tungan berganda (double counting) atas premium risiko, risiko-risiko yang bertanggung jawab terhadap ketidakpastian arus kas saat menggunakan CEM adalah risiko-risiko yang sifatnya spesifik proyek dan tidak lagi memperhitungkan risiko sistematis yang sudah terwakili melalui CAPM.

1. Capital Asset Pricing Model.

           Menurut CAPM, imbal hasil ekspektasi merupakan fungsi dari beta yaitu suatu ukuran yang merefleksikan sensitivitas pengembalian suatu aset terhadap volatilitas pasar. Sebagaimana diketahui, CAPM hanya meng-kompensasi risiko sistematis dan tidak risiko non-sistematis. Untuk menghemat ruang penulisan, dasar teori tentang CAPM tidak diberikan di sini dan pembaca dapat mengacu ke buku-buku teks standar keuangan (e.g., Brealey and Myers, 2000; Levy dan Sarnat, 1994).

Risiko dalam CAPM dinyatakan dalam ukuran yang disebut beta yang merefleksikan sensitivitas pengem-balian suatu aset terhadap volatilitas pasar:


Dengan cov (r, rm) = kovarian antara imbal hasil asset dan hasil pasar (market return),

= varian imbal hasil pasar. Semakin tinggi imbal hasil aset tersebut berkorelasi


dengan pasar, semakin tinggi pula beta dan risikonya. Bila beta dihitung dari suatu aset yang sebagian didanai dengan utang (leveraged), beta terse-but perlu ditransformasikan kembali (unlever) untuk menghilangkan efek dari keputusan finansial untuk mendapatkan apa yang disebut unlevered beta melalui rumus (Brealey and Myers, 2000):


                                                                dengan:
       -       bu = unlevered beta
       -       b = levered beta
       -       T = tingkat pajak
       -       D/E = rasio utang-ekuitas

Selanjutnya, unlevered beta menentukan premium untuk risiko sistematis yaitu:


                                                               dengan:
                  -       psys = premium untuk risiko sistematis
                  -       MRP=premium risiko pasar
 
   
2. Certainty Equivalent Method.

NPV untuk proyek di bawah ketidakpastian dapat dirumuskan secara sederhana sebagai:

dengan:
       -       Ci  = arus kas pada periode ke-i


     Notasi (~) diatas suatu variabel menandakan bahwa variabel yang bersangkutan adalah variabel stokastik. Penggunaan suku bunga tanpa risiko dalam persamaan dilatarbelakangi oleh alasan bahwa risiko diperhitungkan secara langsung dalam analisis yaitu dengan mengasumsikan NPV sebagai variabel stokastik yang bergerak mengikuti ketidakpastian arus kas. Bila digunakan tingkat diskonto yang sudah disesuaikan terhadap risiko (risk-adjusted discount rate) untuk arus kas yang berisiko, terjadi apa yang disebut oleh Brealey dan Myers (2000) sebagai pre-judging risk. Karena alasan inilah tingkat diskonto yang paling pas dalam kondisi ini adalah suku bunga tanpa risiko. NPV yang stokastik dapat ditransformasikan menjadi NPV yang deterministik dengan terlebih dahulu menghitung certainty equivalent (CE)


3. Cumulative Prospect Theory.

            Investor pada prinsipnya adalah seorang individu yang takut terhadap risiko (Reilly and Brown, 2003) semen-tara individu yang seluruh hidupnya didedikasikan untuk mengambil risiko (risk-taker) biasanya meru-pakan individu yang ceroboh (Ang and Tang, 1984). Teorema utilitas kerap digunakan sebagai alat pengam-bil keputusan untuk mengevaluasi proyek di bawah ketidakpastian (e.g., Byrne, 1996; Flanagan and Norman, 1993; Hertz dan Thomas, 1983).

Namun eksperimen menunjukkan bahwa individu kerap memperlihatkan perilaku yang justru melanggar aksioma-aksioma teorema utilitas yang mendorong munculnya prospect theory (PT) sebagai alternatif dari teorema utilitas (Kahneman and Tversky, 1979).

Bila teorema utilitas mentransformasikan monetary outcome ke dalam utilitas, PT merefleksikannya ke dalam nilai (value) yang berbeda fungsinya untuk kerugian (losses) dan keuntungan (gain) yang juga ti-dak linear. Namun berbeda dengan teorema utilitas, probabilitas dalam PT ditransformasikan ke dalam bobot putusan. Kedua transformasi ini dilakukan karena, berdasarkan eksperimen Kahneman and Tver-sky (1978), individu lebih cenderung bersifat risk taker saat ia berhadapan dengan pilihan losses dan risk averse saat dengan pilihan gains dan bereaksi berlebihan untuk kenaikan nilai probabilitas yang kecil pada nilai-nilai ekstrem.

Mengadopsi CPT,
 dengan:
       -       CPTvalue = total rata-rata tertimbang CPT value
       -       NPVi = NPV pada persentil ke-i
       -       NPVj = NPV

pada persentil ke-j sehingga hubungan bahwa:


NPVi, NPVj untuk i<j dalam konteks CPT dapat selalu dipenuhi. Dalam banyak kasus, menghitung nilai persentil ke-i merupakan hal yang sulit karena ketidakpastian arus kas disebabkan banyak faktor risiko yang memiliki karakteristik masing-masing. Oleh karena itu, aplikasi simulasi Monte Carlo tentunya akan sangat membantu dalam perhitungan selama fungsi kerapatan probabilitas berikut dengan parameternya dari komponen arus kas diketahui. Selanjutnya, menggunakan inversi persamaan sampai  CE dari NPV dapat dihitung sebagai:


dengan CE(NPV) = CE dari NP.
Sementara itu berdasarkan perhitungan NPV konvensional:
dengan E(Ci) = ekspektasi arus kas pada periode ke-i yang diperoleh dari rencana bisnis,
r = risk-adjusted discount rate.

dengan IRR*= total rate of return sebagai premium risiko non-sistematis. Selanjutnya,


Premium risiko non- sistematis dalam persamaan ditambahkan dengan premium risiko sistematis menen-tukan RRR.


Daftar pustaka:

- e-learning BIAYA MODAL (COSTOF CAPITAL) “Agus Zainul Arifin”
- Engineering Economic Analysis "Donald G.Newman"
- http://mazterchez.blogspot.co.id/2009/12/rate-of-return.html
- Jurnal Teknik SIpil – Metodologi perhitungan rate of return berdasarkan Cummulative                       Prospect   Theory “Andreas Wibowo"